Nscale, brytyjska spółka wynajmująca moc obliczeniową dla AI, miała na koniec września 2026 roku 5,52 mld USD długu, czyli ok. 22 mld zł. Trzy miesiące wcześniej było to 137,4 mln USD. Dane pochodzą z poprawionego prospektu emisyjnego (formularz S-1/A), który spółka złożyła w amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC) 12 listopada przed planowanym debiutem na nowojorskiej giełdzie NYSE. W tym samym dokumencie Nscale podaje wstępną stratę netto 1,69 mld USD za 9 miesięcy i zastrzega, że na zobowiązania w 2027 roku musi pozyskać dodatkowe finansowanie. Na zmianę zwrócił uwagę Bloomberg.
Co zmieniło się w prospekcie Nscale
Poprawiony prospekt zawiera nową sekcję z wstępnymi wynikami za okres od stycznia do września 2026 roku. Spółka zaznacza, że zamknięcie ksiąg nie jest zakończone, a KPMG nie przeprowadziło żadnych procedur dotyczących tych liczb. Dane mogą się więc jeszcze zmienić.
Dokument nadal nie podaje przedziału cenowego akcji ani kwoty, którą Nscale chce pozyskać. Spółka ubiega się o notowanie na NYSE pod symbolem NSCL. Wcześniejsze doniesienia mediów mówiły o wycenie ok. 35 mld USD, a brytyjskie gazety pisały w ostatnich dniach o możliwym przesunięciu debiutu. Prospekt tego nie rozstrzyga.
Najważniejsze liczby z wstępnych wyników
Zestawiliśmy dane z prospektu i przeliczyliśmy je na złote po kursie średnim NBP z 13 listopada 2026 roku (3,9852 zł za dolara, tabela 221/A/NBP/2026).
- Przychody za 9 miesięcy 2026 roku - 307,5 mln USD (ok. 1,23 mld zł), rok wcześniej 21,3 mln USD.
- Strata operacyjna - 837,5 mln USD (ok. 3,34 mld zł), marża -272 proc.
- Strata netto - 1,69 mld USD (ok. 6,74 mld zł), w tym 629,9 mln USD z przeszacowania instrumentów finansowych i 242,2 mln USD kosztów odsetek.
- Skorygowana EBITDA (wynik przed odsetkami, podatkami i amortyzacją, bez pozycji jednorazowych) - minus 289,5 mln USD.
- Gotówka na 30 września - 3,58 mld USD (ok. 14,25 mld zł), na koniec 2025 roku 1,5 mld USD.
- Dług łącznie na 30 września - 5,52 mld USD (ok. 21,98 mld zł), na 30 czerwca 137,4 mln USD.
Skąd potrzeba nowego finansowania
Nscale tłumaczy, że po podpisaniu umów z Anthropic złożyło nowe zamówienia na sprzęt i infrastrukturę, przez co krótkoterminowe wydatki inwestycyjne mocno wzrosły. Części tych zobowiązań nie da się umownie odroczyć, zmniejszyć ani anulować. Spółka pisze, że pieniądze z planowanych transakcji są warunkiem pokrycia potrzeb, ale nie kontroluje ich terminu ani warunków.
Umowy z Anthropic dotyczą kampusu Monarch w hrabstwie Mason w Wirginii Zachodniej i układów NVIDIA Vera Rubin NVL72. Ich łączna wartość to do ok. 44,6 mld USD, czyli ok. 177,7 mld zł, pod warunkiem spełnienia wymogów dostaw i dostępności. Umowy zobowiązują Nscale do dołożenia starań o finansowanie sprzętu i budowy w określonym czasie. Szczegóły negocjacji opisywaliśmy przy drugiej umowie Anthropic i Nscale.
Jaką rolę odgrywa NVIDIA
NVIDIA występuje wobec Nscale w kilku rolach naraz. Jest dostawcą układów GPU, które spółka musi kupić, oraz jednym z inwestorów w pożyczce zamiennej na akcje o wartości 2,36 mld USD z września 2026 roku. Dodatkowo NVIDIA ma objąć papiery Nscale za 1 mld USD, a transakcja ma zostać zamknięta około 16 listopada.
Bloomberg w nagłówku swojego tekstu pisze o zacieśnieniu tych powiązań. W naszej ocenie taki układ jest typowy dla neocloudów, czyli firm wynajmujących moc GPU, ale zwiększa zależność od jednego partnera, który jest jednocześnie dostawcą, inwestorem i pośrednio gwarantem rozwoju. Ten sam mechanizm widać przy finansowaniu innych firm z tej branży.
Czego nie wiadomo
Nie znamy ceny akcji, wielkości emisji ani terminu debiutu. Nie wiadomo też, jakie dokładnie kredyty złożyły się na wzrost zadłużenia w III kwartale, bo sekcja wstępnych wyników podaje tylko łączną kwotę. Pełne sprawozdanie za 9 miesięcy ma się pojawić po zakończeniu przeglądu audytora.
Spółka nie skomentowała publicznie zmian w prospekcie poza samym dokumentem. Tekst ma charakter informacyjny i nie jest rekomendacją inwestycyjną.
Co to oznacza dla firm w Europie
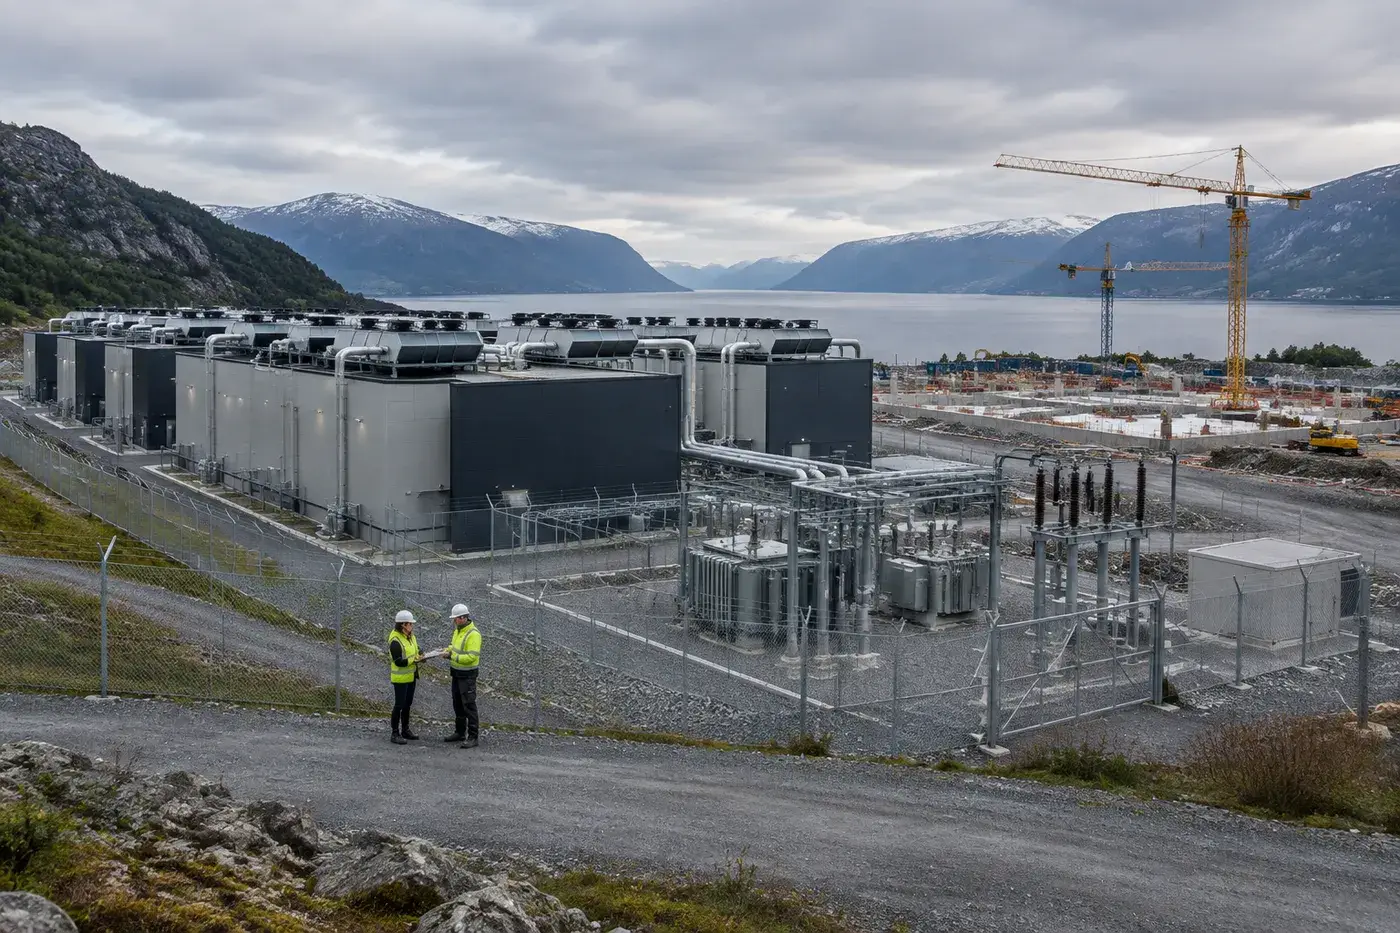
Nscale ma centra danych m.in. w Norwegii i Portugalii i promuje się jako dostawca suwerennej infrastruktury AI w Europie. Dla firm, które rozważają wynajem mocy GPU u mniejszych dostawców, prospekt jest przydatnym źródłem wiedzy o ryzyku. Przychody rosną szybko, ale koszty budowy i obsługi długu rosną jeszcze szybciej, a plan zależy od dostępu do kolejnego kapitału.
Przy dłuższych umowach warto sprawdzić, co dzieje się z mocą przy opóźnieniu budowy, zmianie właściciela lub problemach finansowych dostawcy, oraz mieć plan awaryjny u drugiego operatora. Podobne wnioski wynikały z wyników Nebiusa za III kwartał i z analizy Gartnera o odpisach infrastruktury AI.
Źródła i data sprawdzenia
- Nscale plc, Form S-1/A (Amendment), 12 listopada 2026SEC EDGAR, publikacja: 2026-11-12, sprawdzono: 2026-11-13
- Neocloud Nscale Reveals $5.5 Billion Debt and Closer Nvidia Ties Ahead of IPOBloomberg, publikacja: 2026-11-13, sprawdzono: 2026-11-13
- Kurs średni USD, tabela 221/A/NBP/2026Narodowy Bank Polski, publikacja: 2026-11-13, sprawdzono: 2026-11-13
Artykuł ma charakter informacyjny. Przy decyzjach prawnych, finansowych lub organizacyjnych warto zweryfikować wnioski w odniesieniu do konkretnej sytuacji.